Levantamento citado pelo Bem Paraná mostra decisões favoráveis ao consumidor em parte dos casos, mas resultado depende de prova de falha da instituição.
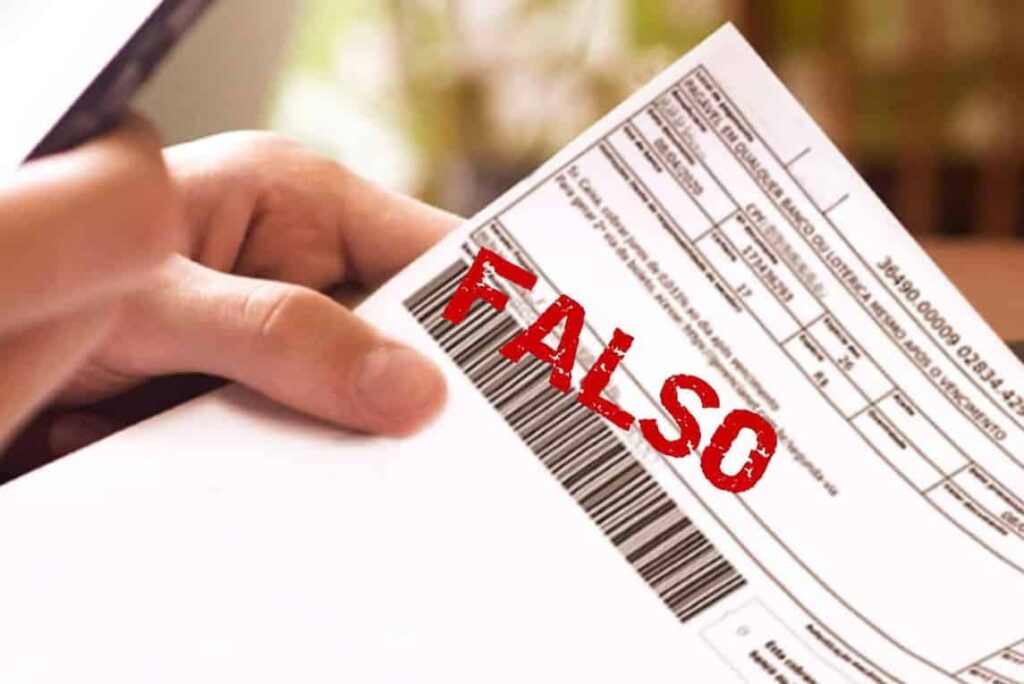
Quem cai no golpe do boleto falso pode tentar na Justiça o reconhecimento da quitação da dívida, a devolução do dinheiro e até indenização. Mas isso não acontece de forma automática. Segundo o Bem Paraná, o resultado dos processos depende de indícios de que houve falha do banco, como vazamento de informações sigilosas, problema de segurança ou irregularidade na conta usada para receber os valores.
Um levantamento do Observatório Rosenbaum de Golpes e Fraudes Bancárias identificou 1.041 decisões do TJ-SP publicadas entre junho de 2025 e agosto de 2026 sobre esse tipo de fraude. Em metade dos julgamentos com resultado identificado, 50,3%, houve ressarcimento total ou parcial ao consumidor. Nos outros 49,7%, os pedidos foram rejeitados. O estudo considerou apenas decisões públicas divulgadas no Diário de Justiça Eletrônico Nacional e não incluiu acordos.
Em uma pesquisa complementar com 731 decisões de tribunais do Rio de Janeiro, Minas Gerais, Paraná, Rio Grande do Sul e Distrito Federal, publicadas entre março e agosto de 2026, o índice de resultados favoráveis aos consumidores foi de 36,9%.
O que pesa na decisão
A base legal para discutir a responsabilidade está no artigo 14 do CDC (Código de Defesa do Consumidor). No caso das instituições financeiras, a súmula 479 do STJ (Superior Tribunal de Justiça) prevê responsabilidade objetiva por danos ligados a fraudes e crimes de terceiros quando o caso se relaciona a riscos inerentes à atividade bancária, o chamado fortuito interno.
Léo Rosenbaum, advogado especialista em direito do consumidor e sócio do escritório responsável pelo observatório, afirma: “Não basta ter sido vítima, é preciso mostrar onde o banco falhou”. Segundo ele, a responsabilização pode ser discutida quando a vítima é levada ao golpista por funcionário ou canal oficial do banco, quando criminosos usam dados sigilosos da relação com a instituição ou quando há falhas na abertura da conta que recebeu o valor.
O advogado Jefferson Leão Pires, do escritório Poliszezuk Advogados, acrescenta: “A aplicação dessas regras exige a demonstração do nexo entre a fraude e o risco próprio da atividade bancária”. O tipo de dado que os golpistas conheciam também influencia. Nome e CPF, por si só, não indicam vazamento bancário. Já informações como saldo devedor, valor de parcelas ou um pedido recente de quitação podem mudar a análise.
Em outubro de 2023, a Terceira Turma do STJ julgou o recurso especial 2.077.278/SP. No caso, uma consumidora tentou quitar um financiamento, os criminosos sabiam da operação e também do pedido feito por email ao banco. O tribunal entendeu que houve defeito na prestação do serviço, restabeleceu decisão favorável à cliente e reconheceu a eficácia do pagamento, além da devolução de parcelas cobradas indevidamente.
Para Daniela Poli Vlavianos, sócia do escritório Poli, Porto & Andreghetto Advogados, o consumidor não precisa apontar exatamente onde ocorreu o vazamento. Ela afirma: “Essa exigência poderia representar uma prova praticamente impossível, considerando que os sistemas de armazenamento, os registros de acesso e os mecanismos de segurança estão sob controle da instituição financeira”.
Quando o banco não responde
A Justiça também pode afastar a responsabilidade da instituição. Em junho de 2023, no recurso especial 2.046.026/RJ, o STJ analisou uma fraude em que o boleto foi enviado por um endereço de email que não pertencia ao banco e concluiu que não havia vínculo entre o golpe e falha bancária.
Há decisões recentes em sentidos diferentes no TJ-SP. Em setembro deste ano, uma turma recursal condenou solidariamente o banco credor e uma instituição de pagamento, apontando vazamento de dados pela credora e problemas na conta que recebeu os recursos. Já neste mês, o tribunal negou o pedido de um consumidor que encontrou um site falso por meio de um buscador. Nesse caso, a beneficiária do boleto era diferente do credor legítimo e não ficou demonstrado vazamento de informações. As decisões de 2026 ainda cabem recursos.
O que fazer após perceber a fraude
Se ficar comprovada a responsabilidade do banco, o consumidor pode pedir quitação da dívida, restituição de valores e reparação por danos materiais e morais. A situação pode pesar mais contra a instituição se ela mantiver a cobrança após ser avisada da fraude ou incluir indevidamente o nome do cliente em cadastro de inadimplentes. Também pode ser requerida tutela de urgência para suspender cobranças e retirar restrições, além da devolução em dobro em situações previstas no artigo 42 do CDC.
A orientação é reunir provas e comunicar o banco imediatamente pelos canais oficiais. A Febraban informou, em nota: “As instituições financeiras investem continuamente em tecnologia, segurança cibernética, monitoramento de transações e mecanismos de prevenção, além de manter ações de conscientização e cooperação com autoridades públicas”. Antes de pagar, a entidade recomenda conferir nome e CPF ou CNPJ do beneficiário, valor e vencimento. Em caso de divergência com a cobrança original, o pagamento não deve ser feito.
Entre os documentos que devem ser guardados estão o boleto, o comprovante, conversas, emails, origem do contato, contrato, extratos, protocolos de atendimento e boletim de ocorrência. Se não houver solução no banco, o consumidor ainda pode procurar a ouvidoria, registrar reclamação no Banco Central ou nos órgãos de defesa do consumidor e avaliar ação judicial.
Com informações do Bem Paraná
Veja e comente no InstagramEsta matéria também está no @siteprojac